
Tu l’as peut-être déjà lu dans notre accroche d’accueil : le cutoff audit, c’est un de ces mots qu’on te lance en réunion de lancement de mission comme si c’était une évidence — et que personne ne prend jamais deux minutes pour vraiment t’expliquer.
Le cutoff audit, en une phrase
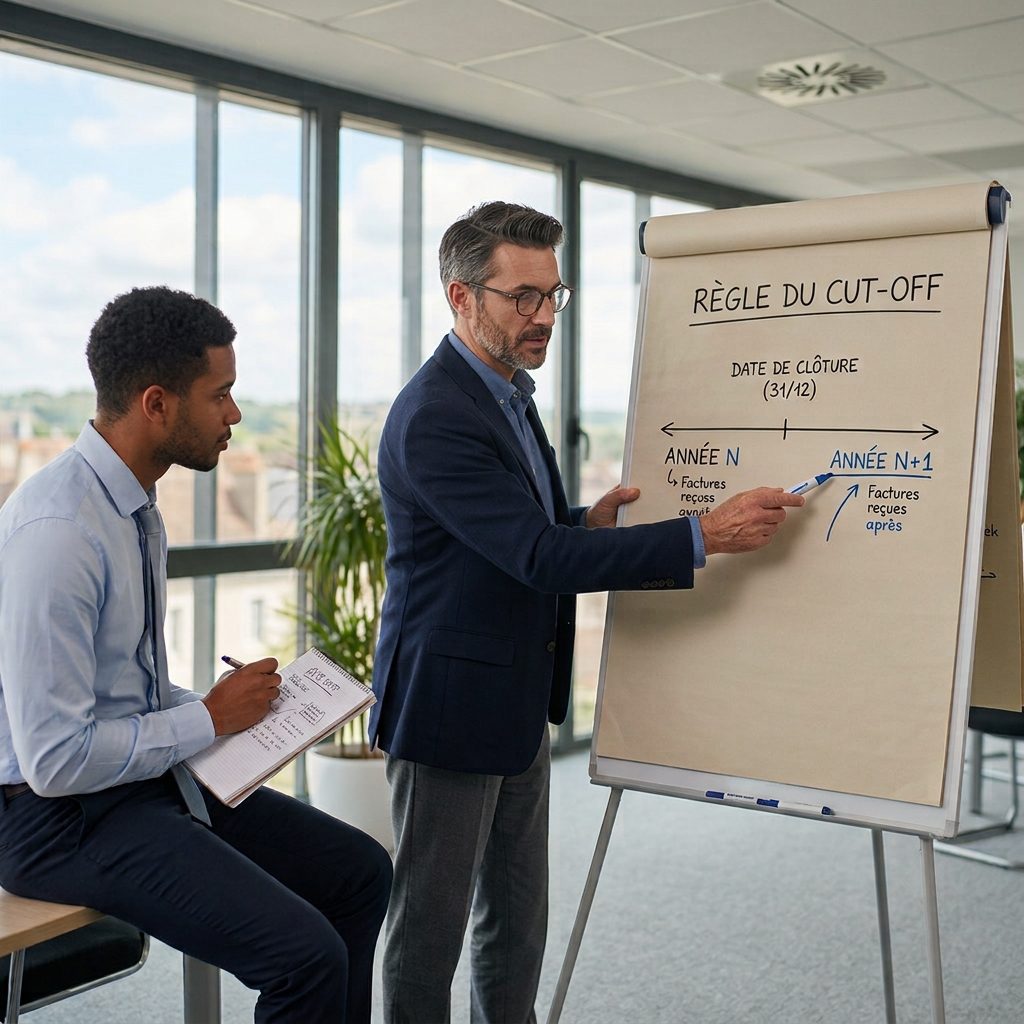
C’est le fait de vérifier qu’une transaction est bien enregistrée sur le bon exercice comptable — ni avant, ni après. Une facture datée du 28 décembre mais comptabilisée en janvier ? Problème de cutoff. Une livraison reçue le 2 janvier mais enregistrée dès le 31 décembre ? Même souci, dans l’autre sens. C’est une déclinaison directe de l’assertion d’exhaustivité qu’on retrouve sur presque tous les cycles.
Pourquoi c’est un point sensible
Parce que c’est un des leviers classiques de manipulation des comptes (volontaire ou non) pour gonfler ou minorer artificiellement le résultat d’un exercice. Décaler quelques grosses factures d’un exercice à l’autre peut faire une vraie différence sur le résultat affiché — d’où l’attention particulière que les auditeurs y portent, notamment sur le cycle des ventes et des achats.
Un cutoff audit bien mené, c’est l’assurance que le résultat affiché ne dépend pas du hasard du calendrier.
Un exemple concret
Une entreprise reçoit une livraison de marchandises le 30 décembre, mais la facture fournisseur n’arrive administrativement au service comptable que le 5 janvier. Si personne ne fait le rapprochement, cette charge de décembre se retrouve comptabilisée en janvier — ce qui gonfle artificiellement le résultat de l’exercice clos. Le test de cutoff fournisseurs consiste justement à reprendre les bons de réception des derniers jours de décembre et à vérifier que la facture correspondante, même arrivée en retard, a bien été rattachée au bon exercice via une écriture de régularisation (une « facture non parvenue »).
Un décalage qui joue dans les deux sens
Le cutoff peut déraper dans les deux directions, et c’est ce qui le rend traître. Côté ventes, un chiffre d’affaires facturé le 31 décembre alors que la marchandise part le 3 janvier gonfle l’exercice clos ; à l’inverse, une vente livrée le 29 décembre mais facturée mi-janvier le sous-évalue. Côté achats, c’est le miroir : une charge oubliée fait monter le résultat, une charge enregistrée trop tôt le fait baisser.
Le bon réflexe : pour chaque opération, demande-toi à quelle date le risque et l’avantage ont réellement changé de mains. C’est cette date-là qui fait foi, pas celle qui figure sur la facture.
Comment on teste le cutoff sur le terrain
La méthode classique : tu prends les dernières transactions avant la clôture et les premières après, et tu vérifies que chacune est enregistrée sur le bon exercice en la rapprochant du bon de livraison, du bon de commande ou de tout autre document justifiant la date réelle de transfert de propriété ou de prestation du service.
Concrètement, un bon test de cutoff audit se concentre sur les quelques jours autour de la clôture, là où le risque se cache, plutôt que sur un tirage au hasard dans l’année. Tu peux t’appuyer sur ces quatre points :
- les bons de livraison et de réception des derniers jours de l’exercice ;
- les premières factures clients et fournisseurs de janvier ;
- les avoirs émis après la clôture mais rattachables à l’exercice ;
- la numérotation des pièces, pour repérer un trou ou une rupture de séquence.
Côté référentiel, la NEP 500 de la CNCC range d’ailleurs la séparation des exercices parmi les assertions que l’auditeur doit couvrir.
Questions fréquentes
Le cutoff concerne-t-il uniquement les achats et les ventes ?
Non, même s’il est plus souvent évoqué sur ces cycles, le principe s’applique aussi aux charges à payer, aux produits à recevoir, ou encore aux provisions liées à un événement survenu avant la clôture.
Quelle est la marge d’erreur tolérée sur un test de cutoff ?
Ça dépend directement du seuil de signification retenu sur la mission — un décalage de quelques centaines d’euros sur une grande entreprise sera souvent non significatif, alors qu’il peut être critique sur une structure plus petite.
Quelle différence entre le cutoff et une écriture de régularisation ?
Le cutoff est l’objectif que l’auditeur contrôle : chaque opération doit tomber sur le bon exercice. Les écritures de régularisation (factures non parvenues, charges constatées d’avance, produits à recevoir) sont l’outil comptable qui permet à l’entreprise d’y parvenir.
En résumé
Le cutoff audit tient en une seule question : cette opération est-elle bien sur le bon exercice ? Tant que tu te la poses pour les dernières et les premières transactions autour de la clôture, tu couvres l’essentiel du sujet.