
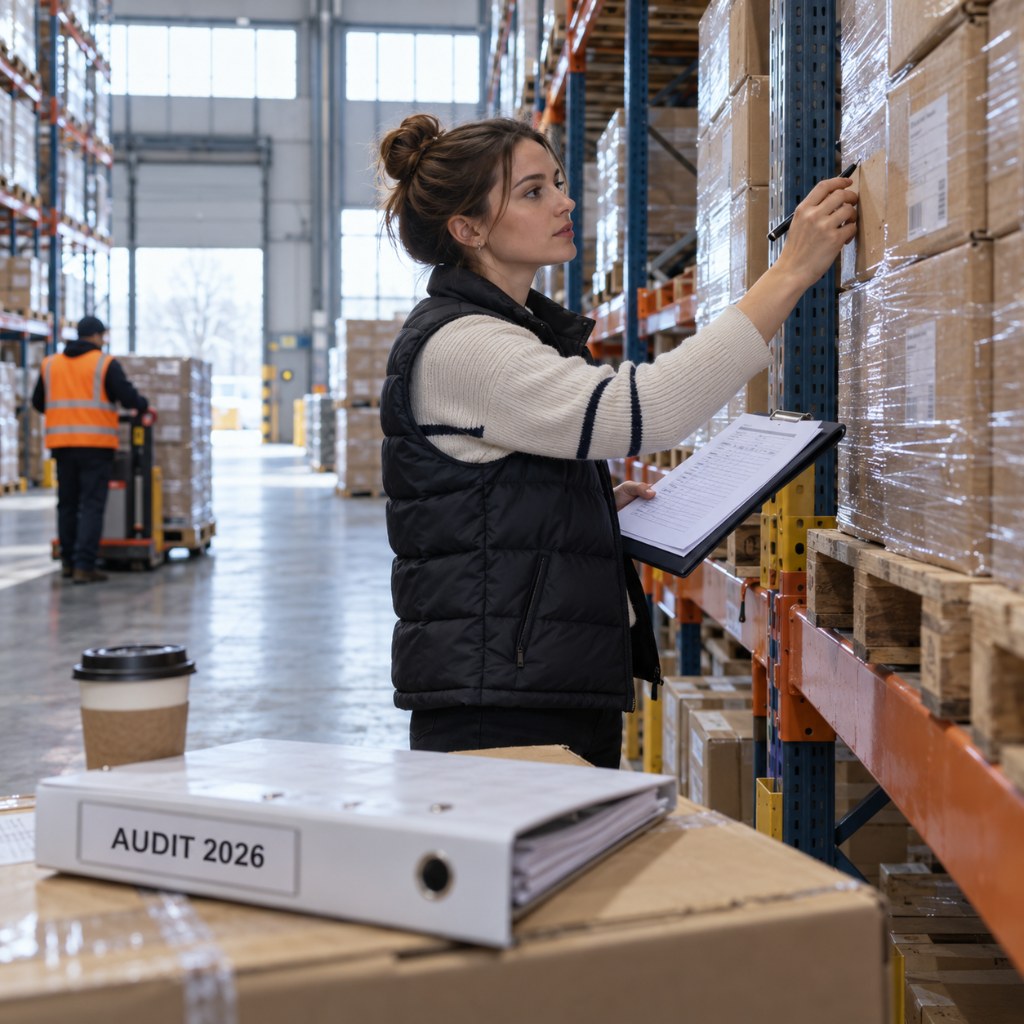
« Tu es dispo le 31 décembre ? Rendez-vous à 7h à l’entrepôt, prévois des chaussures de sécurité. » Bienvenue dans l’un des grands rites de passage du junior : l’assistance à l’inventaire physique. Sur le papier, ça ressemble à une matinée à regarder des gens compter des cartons. En réalité, c’est une procédure d’audit à part entière, et ce que tu notes ce jour-là servira de base à tout le travail sur les stocks. Voici comment ne pas rentrer bredouille (et frigorifié).
L’inventaire physique, c’est quoi exactement ?
Toute entreprise doit contrôler, au moins une fois tous les douze mois, l’existence et la valeur de ses actifs (article L123-12 du Code de commerce). Pour les stocks, cela passe par un comptage physique : on arrête les mouvements, on compte tout ce qui se trouve dans les rayonnages, et on compare avec ce que dit la comptabilité.
Point essentiel : ce n’est pas l’auditeur qui fait l’inventaire, c’est l’entité. Toi, tu observes, tu vérifies que la procédure tient la route et tu réalises tes propres tests de comptage. Si tu te retrouves à compter seul une allée entière pendant que l’équipe du client prend un café, quelque chose a mal tourné.
Pourquoi l’auditeur se déplace
La NEP 501 est claire : lorsque les stocks sont significatifs (petit rappel sur le seuil de signification), le commissaire aux comptes assiste à la prise d’inventaire. Objectif : obtenir des éléments probants sur l’existence et l’état physique des stocks, et apprécier la fiabilité des procédures de comptage mises en place par la direction. Un stock, ça se touche : aucun tableur ne remplace une visite sur place.
Avant le jour J : préparer son inventaire
- Récupérer les instructions d’inventaire du client. Qui compte, comment les zones sont découpées, comment les fiches de comptage sont numérotées, comment on gère les marchandises qui arrivent ou partent ce jour-là. Lis-les avant : c’est ton référentiel pour juger la qualité du comptage.
- Relire le dossier de l’an dernier. Les écarts relevés, les zones à problème, le stock de consignation qu’on avait failli compter… Les mêmes erreurs ont une fâcheuse tendance à revenir.
- Identifier les sites. Si l’entité a plusieurs entrepôts, ton senior aura choisi où aller en fonction du risque de chaque site. Vérifie que tu sais où tu vas, à quelle heure, et qui est ton contact sur place.
- Préparer ta sélection. Demande l’état des stocks théorique le plus récent pour repérer les références à forte valeur, celles qui bougent beaucoup et celles qui ne bougent plus du tout.
- S’équiper. Chaussures fermées, vêtements chauds (un entrepôt en décembre n’est pas une salle de réunion), téléphone chargé pour les photos, feuilles de travail imprimées et un bon stylo.
Le jour J : ce que tu observes vraiment
1. La procédure du client
Pose-toi des questions simples. Les mouvements de stock sont-ils vraiment arrêtés ? Les équipes comptent-elles en binôme ? Chaque zone est-elle comptée une fois, et une seule (étiquettes, marquage des palettes) ? Les fiches de comptage sont-elles pré-numérotées et toutes récupérées à la fin ? Note tout ce qui s’écarte des instructions : ce sont des faiblesses de contrôle interne à remonter.
2. Tes tests de comptage, dans les deux sens
C’est le cœur de ta mission, et c’est là que les assertions d’audit prennent tout leur sens :
- Du listing vers le physique : tu pars de références figurant sur les fiches ou l’état de stock, et tu vas vérifier qu’elles sont bien dans les rayons, en bonne quantité. Tu testes l’existence.
- Du physique vers le listing : tu pars d’articles que tu vois sur place, et tu vérifies qu’ils sont bien comptés. Tu testes l’exhaustivité.
Le nombre de tests dépend de la stratégie définie par ton équipe (on en parle dans notre article sur l’échantillonnage en audit). En cas d’écart, fais recompter en présence du responsable de zone, note le résultat final et garde une trace de la correction.
3. L’état des stocks
Cartons abîmés, produits périmés, références couvertes de poussière : ouvre l’œil. Ces articles posent une question d’évaluation (faut-il les déprécier ?) que tu ne pourras pas trancher depuis le bureau en janvier. Prends des photos, note les références et les quantités.
4. Ce qui n’appartient pas au client (et inversement)
Marchandises reçues en dépôt, stock vendu mais pas encore enlevé par le client : elles sont physiquement là, mais elles ne doivent pas figurer dans l’inventaire. À l’inverse, les stocks de l’entité détenus chez un tiers (entrepositaire, sous-traitant) ne sont pas sous tes yeux : ils se vérifient en général par une circularisation.
5. Les informations de cut-off
Avant de partir, relève les numéros des derniers bons de réception et de livraison émis avant le comptage. Ce petit geste te permettra plus tard de vérifier que les entrées et sorties sont rattachées au bon exercice. Si le mot « cutoff » te donne encore des sueurs froides, c’est le moment de réviser.
Après l’inventaire : boucler le travail
Le travail ne s’arrête pas quand l’entrepôt ferme. Récupère une copie des fiches de comptage (ou au minimum la liste des numéros utilisés), puis, une fois l’état d’inventaire définitif valorisé, vérifie que tes comptages s’y retrouvent à l’identique. Contrôle aussi que les écarts entre stock théorique et stock compté ont été analysés et correctement comptabilisés. Enfin, rédige un mémo clair : déroulé, constats, faiblesses relevées, points à suivre. Ton manager doit pouvoir comprendre ta matinée sans y avoir assisté.
Cas particuliers à connaître
- Inventaire avant la clôture : certaines entités comptent fin novembre ou mi-décembre. Il faut alors contrôler les mouvements entre la date du comptage et la clôture (on parle de « roll forward »), ce qui suppose un suivi des stocks fiable.
- Inventaire tournant : avec un inventaire permanent, l’entité peut compter ses références par roulement tout au long de l’année. L’auditeur assiste alors à un ou plusieurs comptages et apprécie la fiabilité du système.
- Impossible d’y assister : imprévu de dernière minute, site trop éloigné… La NEP 501 prévoit d’intervenir à une autre date si un inventaire permanent existe, ou de mettre en œuvre des procédures alternatives offrant un niveau de preuve équivalent. Si ce n’est pas possible, cela peut avoir des conséquences sur l’opinion.
Les pièges classiques du junior
- Recopier les chiffres du client au lieu de compter toi-même. Un test de comptage où tu lis la fiche avant de regarder le rayon n’est pas un test.
- Annoncer ta sélection à l’avance. Si le magasinier sait quelles références tu vas compter, il saura aussi lesquelles soigner.
- Tester dans un seul sens, et oublier l’exhaustivité.
- Repartir sans les numéros de bons de réception et de livraison. Impossible de les retrouver de façon fiable trois semaines plus tard.
- Ne pas documenter les stocks abîmés parce que « ce n’est pas ton sujet ». Si, justement.
- Partir avant la fin sans s’assurer que toutes les fiches ont été rendues.
Questions fréquentes
L’auditeur doit-il compter tout le stock ?
Non. Le comptage exhaustif est la responsabilité de l’entité. L’auditeur observe la procédure et réalise des tests de comptage sur une sélection d’articles, dans les deux sens.
Que faire si je trouve un écart lors d’un test ?
Faire recompter l’article en présence du responsable de zone, noter la quantité finale et vérifier que la fiche est corrigée. Si les écarts se répètent sur une zone, préviens ton senior : il peut être nécessaire de faire recompter toute la zone.
L’assistance à l’inventaire est-elle obligatoire ?
Selon la NEP 501, le commissaire aux comptes assiste à l’inventaire physique dès lors que les stocks sont significatifs. S’il ne peut pas y assister, il doit obtenir des éléments probants équivalents par d’autres moyens.
À lire ensuite
- Cutoff en audit : la notion enfin expliquée
- Circularisation en audit : le guide pratique du junior
- Assertions d’audit : la checklist à connaître
Tu prépares ton mémoire DEC sur un sujet audit ? Découvre l’accompagnement.