
« Tu peux lancer les circul’ ? » Si tu viens d’arriver en cabinet, il y a de bonnes chances que cette phrase t’ait laissé perplexe. La circularisation en audit, c’est pourtant l’une des premières tâches qu’on confie à un junior. Et c’est aussi l’une de celles où une petite négligence peut coûter très cher. Bonne nouvelle : une fois qu’on a compris la logique, c’est très méthodique.
La circularisation, c’est quoi exactement ?
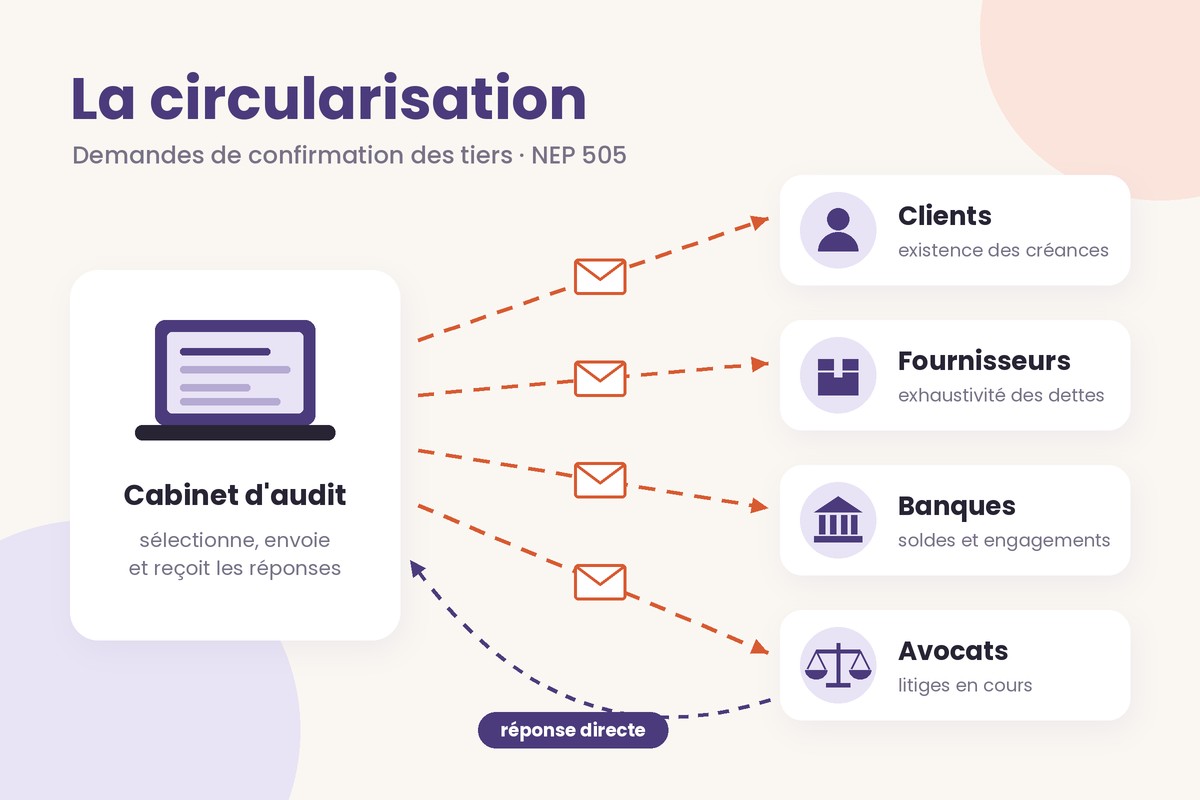
« Circulariser », c’est demander à un tiers (un client, un fournisseur, une banque, un avocat…) de confirmer directement à l’auditeur une information qui concerne l’entité auditée : un solde, les termes d’un contrat, l’existence d’un litige ou d’un engagement. Le mot officiel est « demande de confirmation des tiers », encadrée par la NEP 505 publiée par la CNCC.
Pourquoi c’est si apprécié ? Parce qu’une preuve qui vient d’un tiers indépendant, et qui arrive directement chez l’auditeur sans passer par les mains du client, est bien plus fiable qu’un document fourni par l’entité elle-même.
Demande fermée ou demande ouverte
- Demande fermée : tu indiques le solde selon la comptabilité du client, et le tiers confirme ou signale un écart. Plus simple pour lui, donc souvent plus de réponses.
- Demande ouverte : tu ne donnes aucun montant, le tiers doit communiquer lui-même son solde. Plus exigeant pour lui, mais plus probant : il ne peut pas se contenter de signer sans regarder.
Qui circulariser, et pour prouver quoi ?
Tout dépend de l’assertion que tu veux couvrir. La circularisation est très efficace pour l’existence d’une créance, beaucoup moins pour son évaluation : un client peut confirmer qu’il doit 50 000 €… sans être capable de les payer.
- Clients : existence des créances. On cible les soldes significatifs, les créances anciennes et les soldes « bizarres » (créditeurs, sans mouvement…).
- Fournisseurs : exhaustivité des dettes. Ici, le piège est de ne choisir que les gros soldes. Un fournisseur avec lequel l’entité travaille beaucoup mais qui affiche un solde nul mérite souvent plus ton attention (voir notre article sur le cycle fournisseurs).
- Banques : soldes, mais aussi emprunts, garanties, cautions et autres engagements hors bilan. On écrit en général à toutes les banques de l’entité, y compris celles dont le compte a été clôturé pendant l’exercice (voir l’audit du cycle trésorerie).
- Avocats : litiges en cours et risques associés, pour vérifier les provisions.
- Autres tiers : entrepositaires qui détiennent des stocks, sociétés du groupe, bailleurs…
Comment faire une circularisation en audit, étape par étape
- Sélectionner les tiers. À partir de la balance âgée clients ou fournisseurs, selon les critères définis par ton senior (seuil, échantillonnage, soldes atypiques). Documente les critères : c’est la première chose que ton manager relira.
- Préparer les lettres. Elles sont établies sur papier à en-tête de l’entité et signées par elle (c’est elle qui autorise son partenaire à te répondre), mais la réponse doit revenir directement au cabinet.
- Vérifier les adresses. Ne te contente pas de celles fournies par le client : un coup d’œil au site du tiers ou à ses factures suffit souvent à repérer une adresse douteuse.
- Envoyer toi-même. Courrier, e-mail ou plateforme dématérialisée (de plus en plus de banques passent par ce canal) : dans tous les cas, c’est le cabinet qui envoie, jamais le client.
- Suivre et relancer. Un tableau de suivi (envoi, relance 1, relance 2, réponse) t’évitera de découvrir trois semaines plus tard que la moitié des tiers n’a jamais répondu.
- Rapprocher les réponses. Compare chaque montant confirmé avec la comptabilité et explique chaque écart. Beaucoup viennent de décalages de date (facture ou règlement enregistré d’un côté et pas encore de l’autre) : c’est l’occasion de revoir tes bases sur le cutoff. Les autres peuvent révéler un litige… ou une erreur.
Et si le tiers ne répond pas ?
Ça arrivera. Souvent. Une non-réponse n’est pas une preuve : la NEP 505 impose alors de mettre en œuvre des procédures alternatives pour obtenir des éléments probants autrement. Concrètement :
- pour un client : vérifier les encaissements reçus après la clôture, les factures et les bons de livraison correspondants ;
- pour un fournisseur : examiner les factures reçues et les paiements effectués après la clôture, le relevé de compte fournisseur, les contrats.
Quand le client refuse qu’on circularise
Il arrive que la direction s’oppose à l’envoi d’une demande (« on est en litige avec ce client, ne le contactez pas »). L’auditeur doit alors apprécier si le motif est fondé. S’il l’est, il met en œuvre des procédures alternatives. S’il ne l’est pas et qu’il ne peut pas obtenir d’éléments suffisants autrement, cela peut avoir des conséquences sur son rapport.
Ce n’est pas qu’une question théorique. En 2024, la cour d’appel de Bordeaux a retenu la faute d’un commissaire aux comptes qui avait annulé une circularisation fournisseur après le refus non justifié d’une comptable salariée, sans vérification personnelle ni demande d’information complémentaire. Cette comptable détournait des fonds. Moralité : un refus, ça se remonte à ton senior, toujours.
Les pièges classiques du junior
- Laisser le client envoyer les lettres « pour gagner du temps ». Tu perds la maîtrise du processus, et donc tout l’intérêt de la procédure.
- Accepter une réponse transférée par le client (« le fournisseur nous a répondu, je te fais suivre ») : ce n’est plus une réponse directe.
- Ne sélectionner que les gros soldes fournisseurs, alors que le risque porte sur les dettes oubliées.
- Envoyer les demandes trop tard : avec les délais de réponse, il faut les lancer dès la clôture, voire à une date intermédiaire si l’équipe a prévu une circularisation anticipée.
- Classer les écarts « non significatifs » sans les expliquer. Un petit écart peut cacher un gros problème.
Questions fréquentes
La circularisation est-elle obligatoire ?
La NEP 505 ne l’impose pas pour chaque compte : c’est l’auditeur qui décide d’y recourir en fonction des risques et des assertions à couvrir. En pratique, les confirmations bancaires sont quasi systématiques, et les circularisations clients et fournisseurs très fréquentes.
Une réponse par e-mail est-elle valable ?
Oui, à condition qu’elle vienne directement du tiers et que l’auditeur puisse s’assurer de sa fiabilité (adresse de l’expéditeur cohérente, pas de transfert par le client). En cas de doute, un appel au tiers permet de vérifier.
Que faire si le taux de réponse est très faible ?
Relancer d’abord, puis mettre en œuvre des procédures alternatives sur chaque non-réponse, et prévenir ton senior : un taux de réponse anormalement bas peut aussi être un signal d’alerte en soi.
À lire ensuite
- Assertions d’audit : la checklist à connaître
- Cycle fournisseurs en audit : la méthode simple
- Les 10 erreurs classiques du junior en audit
Tu prépares ton mémoire DEC sur un sujet audit ? Découvre l’accompagnement.
Envie de la suite ?
Un nouveau cycle d’audit expliqué (sans PowerPoint de 120 slides) de temps en temps dans ta boîte mail. Pas de spam, pas de tunnel de vente, juste du contenu utile pour ta vie de junior en cabinet.